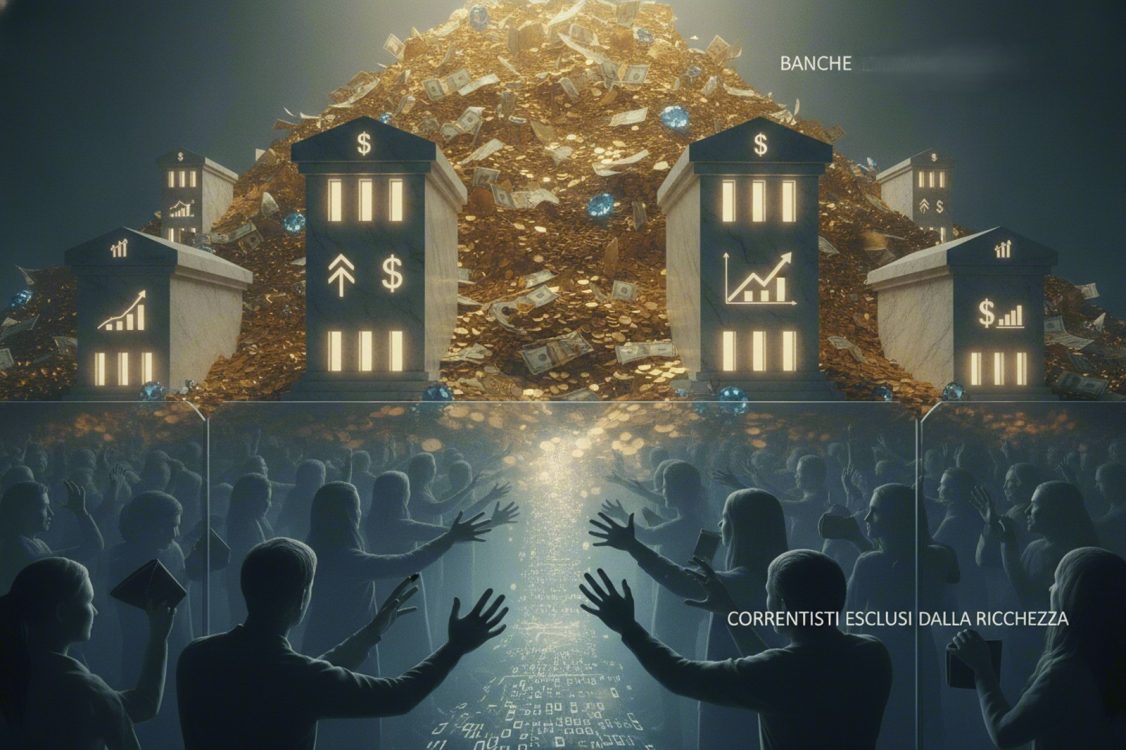
Esistono poteri che si impongono con la forza. Altri con la legge. Altri ancora con la tecnologia.
Poi esiste un potere molto più discreto, quasi invisibile: quello che nasce quando milioni di persone compiono ogni giorno lo stesso gesto senza più interrogarsi sul suo significato.
Depositare i propri risparmi in banca è uno di questi gesti. Lo facciamo perché ci sembra naturale. Perché è comodo. Perché il sistema funziona. Ma proprio quando qualcosa funziona smettiamo di porci domande. Eppure una domanda meriterebbe di essere formulata:
Chi genera davvero la ricchezza delle banche?
La risposta più immediata porta a pensare agli investimenti, alle strategie finanziarie, alle acquisizioni, all’efficienza organizzativa o alla competenza dei manager. Tutto vero.
Ma, prima di tutto questo, esiste una condizione senza la quale nulla sarebbe possibile: la disponibilità di milioni di persone ad affidare alle banche i propri risparmi.
L’intero sistema bancario si fonda infatti su un principio tanto semplice quanto sorprendente: la fiducia. Innanzitutto quella che si manifesta nel fatto che non tutti i correntisti richiederanno contemporaneamente la restituzione delle somme depositate. Ma anche quella che il denaro lasciato sui conti possa essere impiegato per finanziare attività economiche, concedere credito, sostenere investimenti e produrre ulteriori utili.
In altre parole, il risparmio dei cittadini non è semplicemente custodito. Diventa il presupposto operativo che consente al sistema bancario di esistere, crescere e generare valore.
Non c’è nulla di illegittimo in questo. È il funzionamento stesso del sistema.
La domanda però è un’altra.
Siamo davvero consapevoli del ruolo che svolgono i nostri risparmi?
Se il denaro depositato rappresenta una risorsa essenziale per l’attività bancaria, allora il rapporto tra banca e correntista appare meno simile a quello che esiste tra un fornitore di servizi e un cliente, ed è invece più vicino a una forma di collaborazione in cui entrambe le parti producono valore.
Eppure il riconoscimento di questo contributo appare distribuito in modo assai diseguale. Molti correntisti vedono il proprio denaro perdere potere d’acquisto a causa dell’inflazione e talvolta ricevono interessi modesti o nulli. Spesso sostengono costi di gestione, commissioni e spese che percepiscono sempre meno giustificabili in un’epoca in cui, per esempio, la digitalizzazione ha ridotto drasticamente il costo di molte operazioni un tempo svolte da personale e infrastrutture fisiche.
Parallelamente, gli istituti bancari continuano a generare risultati economici importanti, rafforzare la propria posizione sul mercato, espandersi attraverso acquisizioni e distribuire valore agli azionisti. Anche questo è perfettamente legittimo.
Ma proprio questa apparente normalità rende inevitabile una domanda scomoda.
Se la materia prima fondamentale del sistema è costituita dalla fiducia e dai risparmi dei cittadini… perché la maggior parte del valore generato da quella fiducia sembra rimanere all’interno del sistema stesso?
Perché chi mette a disposizione il proprio capitale viene spesso considerato esclusivamente un cliente e non anche uno dei soggetti senza i quali quel valore non sarebbe producibile?
E ancora.
Come mai accettiamo senza discutere che chi utilizza il nostro denaro possa costruire con esso opportunità, investimenti, espansioni e utili, mentre noi ci limitiamo a considerare soddisfacente il fatto di poterlo recuperare quando ne abbiamo bisogno?
Forse perché ci è stato insegnato a considerare il risparmio come qualcosa da proteggere e non come qualcosa che produce valore? O perché la fiducia è diventata così abituale da apparire gratuita? Oppure perché il vero potere non nasce quando qualcuno ci convince, ma quando smettiamo di porci domande?
Naturalmente nessuno immagina che una banca possa operare gratuitamente. E nemmeno che il sistema finanziario possa esistere senza margini economici. Il punto non è quindi questo, ma domandarsi se l’equilibrio attuale tra il valore conferito dai cittadini e il valore che ritorna loro sia davvero l’unico possibile.
Dico questo perché ogni volta che un assetto sociale o economico appare inevitabile vale la pena chiedersi chi lo abbia definito, chi ne tragga maggiore vantaggio e perché sia diventato così difficile persino immaginarne uno diverso.
Non si tratta di diffidare delle banche, ma di qualcosa di più impegnativo e cioè comprendere fino in fondo il ruolo che svolgono e, insieme, il ruolo che svolgiamo noi, soprattutto perché la fiducia non è solo un sentimento, ma anche una preziosa risorsa economica che a questo punto dovremmo considerare “in comune”.
E se questa risorsa crea ricchezza, interrogarsi su come quella ricchezza venga distribuita non è un atto di ostilità, ma una forma di consapevolezza civile.
Questo testo non contesta la legittimità del sistema bancario. Contesta una cosa più sottile: l’abitudine a considerarlo inevitabile e quindi sottratto alle domande. Ogni cambiamento civile inizia quando qualcuno comincia, o ricomincia, a porsele.
Pietro Greppi – Consulente per l’etica